JULIETA DEL RÍO VENEGAS
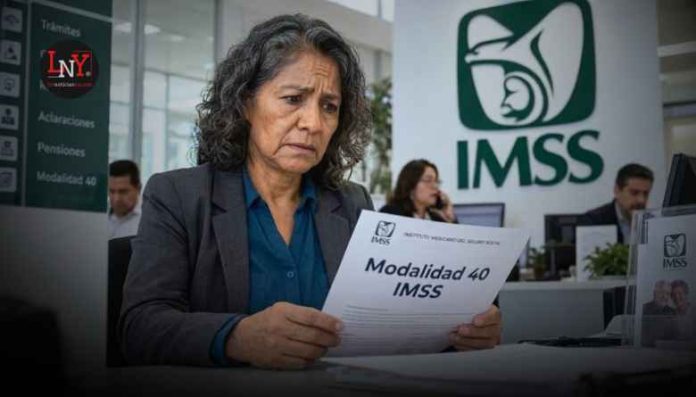
Mientras persisten los problemas de desabasto, atención médica y condiciones laborales, el Instituto Mexicano del Seguro Social (IMSS) impone nuevas restricciones a una opción que miles de trabajadores utilizan para preparar su retiro. ¿Puede un acuerdo administrativo limitar lo que establece la Ley del Seguro Social?
La Modalidad 40 permite a determinados trabajadores que dejaron de cotizar como empleados continuar pagando sus cuotas por cuenta propia para acumular semanas y, bajo ciertas condiciones, mejorar su futura pensión. Para quienes se pensionan bajo la Ley del Seguro Social de 1973, el promedio salarial de las últimas 250 semanas cotizadas y el número de semanas reconocidas son factores relevantes para calcularla.
Por eso, esta opción representa años de ahorro y planeación para muchas familias. No es un simple trámite burocrático, sino parte de la estrategia con la que una persona busca estabilidad económica después de una vida de trabajo.
El 21 de octubre de 2026 se publicó en el Diario Oficial de la Federación el acuerdo ACDO.AS2.HCT.101026/302.P.DG, aprobado por el Consejo Técnico del IMSS y vigente a partir del día siguiente. Entre sus medidas establece límites salariales para nuevas incorporaciones y dispone que los trámites se realicen mediante mecanismos digitales, además de contemplar un canal de atención para casos especiales.
Quienes ya estaban inscritos conservarán las condiciones de su periodo contratado, pero quienes busquen incorporarse o continuar después deberán considerar las nuevas disposiciones.
La presidenta Claudia Sheinbaum afirmó que las restricciones responden a la detección de presuntos fraudes relacionados con pensiones elevadas. Si existen irregularidades, deben investigarse y transparentarse. ¿Cuántos casos se identificaron, qué montos están involucrados y quiénes son los responsables?
Combatir el fraude es una obligación, pero también lo es evitar que las consecuencias de posibles abusos recaigan indiscriminadamente en trabajadores que buscan ejercer legítimamente sus derechos. Si hay irregularidades, que se presenten las pruebas y se determinen responsabilidades conforme a la ley.
El problema no es revisar las finanzas del Instituto, sino cómo se toman las decisiones. El propio acuerdo establece un plazo de hasta seis meses para analizar el impacto financiero de la continuación voluntaria y elaborar propuestas de modificación normativa. Sin embargo, las restricciones comenzaron a aplicarse antes de concluir ese análisis. Primero se limita y después se estudia.
Hay también una cuestión jurídica que merece atención. El artículo 218 de la Ley del Seguro Social reconoce el derecho de quienes cumplen los requisitos a continuar voluntariamente en el régimen obligatorio con el último salario o uno superior al registrado al momento de la baja. El nuevo acuerdo, en cambio, establece para las nuevas incorporaciones un límite de hasta una UMA por encima de ese salario.
¿Puede el Consejo Técnico establecer mediante un acuerdo administrativo una restricción que no aparece formulada de esa manera en la ley?
La respuesta requiere analizar las atribuciones del Consejo y la compatibilidad de la medida con la Ley del Seguro Social. Sus facultades administrativas tienen límites: un acuerdo debe respetar la ley que le da sustento y no puede sustituir al legislador cuando se necesita una reforma legal.
Por eso, el IMSS debe hacer públicos los estudios actuariales, las cifras y los fundamentos jurídicos que justifican las nuevas condiciones. Si existe un problema financiero, debe explicarlo con datos verificables, no solamente con argumentos generales sobre la sostenibilidad del sistema.
La falta de certeza jurídica podría generar inconformidades y amparos de personas que consideren afectados sus derechos. No se trata de anticipar el resultado de esos posibles procesos, sino de advertir que las decisiones públicas deben estar suficientemente justificadas para evitar una controversia mayor.
Mientras tanto, los problemas cotidianos del IMSS siguen presentes: pacientes que buscan medicamentos, personas que esperan atención y trabajadores de la salud que reclaman mejores condiciones laborales. La institución debe atender todos esos frentes sin perder de vista que su razón de ser es proteger a las personas y garantizar la seguridad social dentro del marco de la ley.
La discusión no consiste en defender a ciegas la Modalidad 40 ni en negar que sus efectos financieros deban evaluarse. Se trata de exigir que cualquier cambio se sustente en evidencia, se explique públicamente y respete las competencias de cada autoridad.
El IMSS comenzó al revés: primero impuso restricciones y después dejó pendiente el análisis financiero que debe orientar las decisiones futuras. Si el Gobierno detectó irregularidades, que presente los datos y determine responsabilidades. La transparencia no puede exigirse únicamente a la ciudadanía; también debe aplicarse a las autoridades.
Cuidar las finanzas públicas es indispensable, pero respetar la ley también lo es. Cuando está en juego el retiro de miles de trabajadores, no basta con invocar presuntos abusos: hay que demostrar con datos y argumentos jurídicos que las decisiones son necesarias y legalmente procedentes.
Sobre la Firma
Escritora y defensora institucional de la transparencia y los datos
contacto@julietadelrio.org.mx
BIO completa